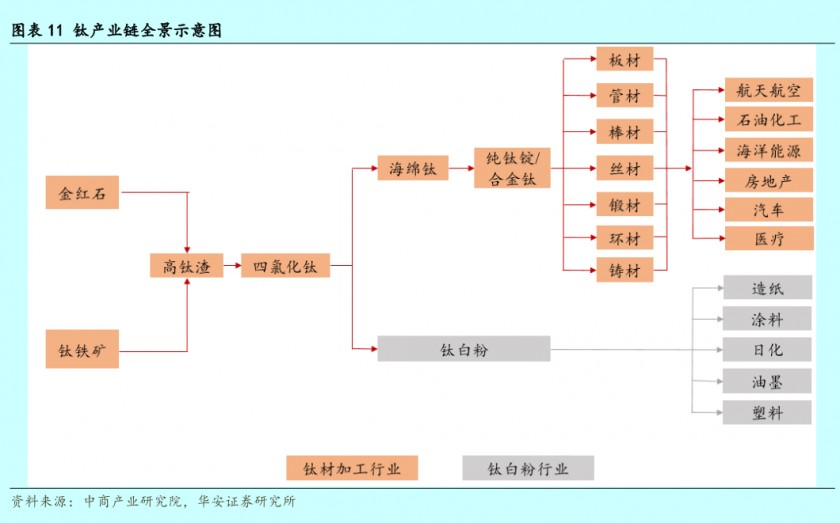
从钛精矿、海绵钛到钛材加工应用的全过程产业链
钛产业链是从钛矿采选、海绵钛冶炼到钛材加工应用的全过程产业链,含钛白粉工业与钛材工业两条分支,前者终端用于涂料、塑料、造纸,后者产品用于航空、航天、航海、化工、民用等领域。
2023年全球钛铁矿、金红石储量分别为6.9亿吨和0.55亿吨,中国钛铁矿储量约2.1亿吨,占全球30.4%。 2025年中国钛矿、海绵钛、钛材产量分别为338.5万吨、28.1万吨、18.3万吨,其中海绵钛和钛材产量全球占比分别达72.6%和68%。 中国形成陕西(宝鸡)、江苏、四川(攀枝花)、辽宁四大高端钛材产业集群。我国已构建起完整的钛产业链体系,钛材消费结构正从传统中低端向中高端加速转型。
上游:钛矿资源与采选
2023年全球钛铁矿、金红石储量分别为6.9亿吨和0.55亿吨,中国钛铁矿储量约2.1亿吨,占全球30.4%。 截至2020年,云南发现钛矿产地66处,已探明储量5561万吨,总量居全国第三位,主要分布在滇中、滇南和滇西等地,滇中矿区是我国西南地区钛矿资源分布区的中心地带。
攀枝花钒钛磁铁矿中钒钛和铁以及钪、镓、镍、钴等其他稀有金属共生,难选、难冶。2022年,攀枝花市钛精矿产量占全国的81%。 攀西矿区已应用重-浮-电联合流程。 攀西战略资源创新开发试验区建设以来,攀枝花钛资源利用率从22%提高到35%。
2025年1月至2月,我国钛精矿产量188.7万吨、进口量87.9万吨、消费量216.5万吨,同比分别增长3.6%、26.2%、4.5%。
中游:海绵钛与钛材加工
2023年全球海绵钛产能约为41万吨,中国海绵钛产能为26万吨,约占全球产能的63%;2023年中国海绵钛产量约为21.8万吨,同比增长约25% 。2025年,中国海绵钛产量达28.1万吨,钛材产量达18.3万吨,全球占比分别达72.6%和68%。
中国中游冶炼与加工已形成海绵钛、熔铸、锻造、板材、带材、无缝管、焊管、棒丝材、精密铸造、原料处理等生产系统,宝钛股份等企业的钛材产量和综合实力居世界前列 ,中游冶炼与加工规模居全球领先地位。2025年我国钛工业已形成从钛矿开采、海绵钛冶炼到钛材加工再到终端应用的全链条布局,区域集群效应更加突出 。
下游:钛材应用与消费结构
钛白粉约占钛精矿下游需求的80%,海绵钛的需求占比约为10%。2023年全球钛白粉产能约为980万吨,其中中国钛白粉产能为550万吨,占56%,2024-2026年国内计划投产的钛白粉产能仍有129万吨。钛白粉下游需求结构中,涂料、塑料以及造纸需求占比分别为59%、24%和10%。
钛材产品用于航空、航天、航海、化工、民用等领域。2019-2023年我国钛材应用量年均复合增长率约为21%。2023年我国钛材下游需求主要集中在化工与航空航天领域,分别占总应用量的50%和20%。2023年,3C领域用量呈现爆发增长,全年用量增长接近1万吨。 据西南证券研报,2023年消费电子领域钛材需求量为1万吨,其预计2025年将增至6.1万吨。 据开源证券报告预测,2025年全球钛合金市场规模或达800亿元,年复合增长率约30%;深海装备领域钛合金使用率预计由2023年的35%升至2025年的55%;空天与国防领域2025年订单量同比增幅或达45%。
我国是全球最大的钛材消费国。我国钛材消费仍以化工、冶金、电力、制盐等中低端领域为主,但“三航”(航空、航天、航海)、“3C”(计算机、通信、消费电子)等高端领域的消费占比持续提升,消费结构正从传统中低端向中高端加速转型。2024年钛材消费量约15万吨,应用结构仍以化工、航空航天领域为主,3C行业用量持续增加。2025年,我国钛合金、钛基材料消费量约17万吨,同比增长17.2%。在建筑领域,钛材可用于建筑装饰,如钛合金屋顶、幕墙等;在汽车领域,钛材在发动机部件、车身结构件等零部件中的应用正在探索;在能源领域,钛材可用于氢燃料电池、水电解制氢设备中的钛双极板、电解槽等。 行业总体呈现供给过剩、高端产品存在结构性缺口的态势。